Consultation chez le généraliste : 19 € remboursés, mais 11 € restent à payer
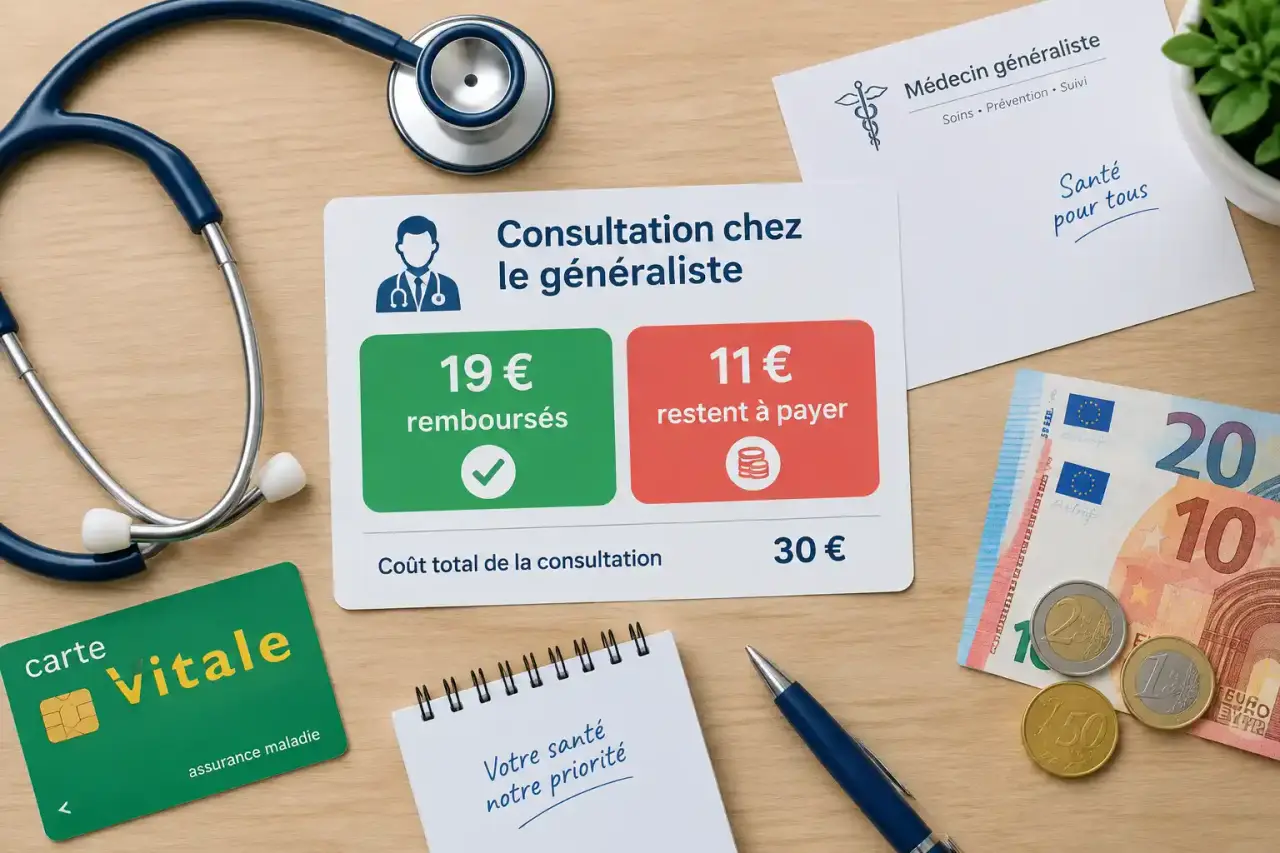
Pour une consultation de médecin généraliste facturée 30 €, l’Assurance Maladie rembourse en principe 19 € lorsque vous respectez le parcours de soins coordonnés. Le calcul est le suivant : 70 % de 30 €, soit 21 €, moins la participation forfaitaire de 2 €. Votre mutuelle peut couvrir une partie du reste, mais ces 2 € restent généralement à votre charge.
Le montant versé pour une consultation à 30 €
Le remboursement d’une consultation chez le médecin généraliste ne correspond pas automatiquement au prix payé au cabinet. Il faut distinguer le tarif facturé, la base de remboursement retenue par l’Assurance Maladie et le montant réellement versé sur votre compte.
Dans le cas courant d’un généraliste conventionné, consulté dans le respect du parcours de soins, l’Assurance Maladie prend en charge 70 % de la base de remboursement. Pour un tarif de 30 €, cette part atteint 21 €. La participation forfaitaire de 2 € est ensuite déduite. Le remboursement effectivement versé est donc de 19 €.
| Élément du calcul | Montant pour une consultation à 30 € |
|---|---|
| Tarif de la consultation | 30 € |
| Part théorique de l’Assurance Maladie à 70 % | 21 € |
| Participation forfaitaire déduite | 2 € |
| Montant versé par l’Assurance Maladie | 19 € |
| Reste avant intervention de la mutuelle | 11 € |
Le remboursement peut apparaître rapidement lorsque le professionnel transmet la feuille de soins avec votre carte Vitale. Avec une feuille de soins papier, le délai est généralement plus long, car le document doit être envoyé à votre caisse d’Assurance Maladie.
Le médecin traitant fait varier le taux de remboursement
Déclarer un médecin traitant et le consulter en première intention permet d’entrer dans le parcours de soins coordonnés. Ce médecin suit votre situation dans la durée. Il peut aussi vous orienter vers un médecin correspondant ou un spécialiste lorsque cela est nécessaire. Cette organisation permet de bénéficier du remboursement normal.
Dans le parcours : 70 % de la base
Lorsque vous consultez votre médecin traitant déclaré, ou un autre praticien sur son orientation, la part de l’Assurance Maladie est normalement calculée à 70 % de la base de remboursement. La participation forfaitaire de 2 € est ensuite déduite du montant versé, sauf dans les situations d’exonération prévues.
Hors parcours : 30 % de la base
Si vous consultez un généraliste sans passer par votre médecin traitant, alors que votre situation ne relève d’aucune exception, le remboursement est réduit à 30 % du tarif conventionnel. Pour une base de 30 €, la part théorique atteint 9 €. La participation forfaitaire est ensuite déduite selon les règles applicables. Dans l’exemple présenté hors parcours, le montant effectivement versé est de 8,40 €.
Le parcours de soins facilite la circulation des informations utiles entre les professionnels : antécédents, traitements en cours, résultats d’examens et décisions précédentes. Un médecin qui connaît votre dossier peut ainsi éviter des prescriptions redondantes, repérer une interaction médicamenteuse ou vous orienter vers le bon interlocuteur.
Secteur 1, secteur 2 : ce qui change réellement sur votre reste à charge
Le secteur de conventionnement influe surtout sur le prix demandé. Avant de prendre rendez-vous, vérifiez si le médecin est conventionné, s’il exerce en secteur 1 ou en secteur 2 et s’il applique des dépassements d’honoraires. Ces informations vous aident à anticiper le reste à charge.
Le secteur 1 applique le tarif conventionnel
Un médecin généraliste de secteur 1 applique le tarif fixé par convention, hors éventuelles majorations. Dans le tableau récapitulatif fourni, une consultation à 31,50 € avec une base de remboursement identique donne lieu à un versement de 20,05 € après déduction du forfait de 2 €. Les tarifs conventionnels peuvent évoluer, mais le principe du calcul reste le même.
Le secteur 2 peut facturer un dépassement
En secteur 2, les honoraires sont libres dans les limites prévues. L’Assurance Maladie ne rembourse pas nécessairement un pourcentage du prix réellement payé. Elle s’appuie sur sa base de remboursement. Le dépassement d’honoraires s’ajoute donc souvent à la somme restant à payer. Dans le cas indiqué d’un généraliste de secteur 2 à honoraires libres, la base est de 31,50 € et le montant remboursé mentionné est de 14,10 €.
L’OPTAM, ou option pratique tarifaire maîtrisée, fournit un repère utile. Les médecins qui y adhèrent s’engagent à modérer leurs dépassements. Votre complémentaire santé peut prévoir une prise en charge différente selon que le praticien adhère ou non à ce dispositif.
- Secteur 1 : tarif conventionnel et reste à charge plus prévisible.
- Secteur 2 avec OPTAM : dépassements possibles, mais généralement mieux encadrés.
- Secteur 2 sans OPTAM : dépassements potentiellement plus élevés et couverture de la mutuelle parfois limitée.
- Médecin non conventionné : remboursement très faible et reste à charge généralement important.
Mutuelle, ticket modérateur et 2 € : ce qui peut être complété
Après le remboursement de l’Assurance Maladie, il reste le ticket modérateur, c’est-à-dire la part non prise en charge sur la base de remboursement. Les éventuels dépassements d’honoraires s’y ajoutent. La complémentaire santé peut couvrir tout ou partie de ces sommes selon les garanties prévues dans votre contrat.
Une garantie à 100 % de la base de remboursement couvre généralement le ticket modérateur. Elle ne signifie pas que tous les dépassements seront remboursés. Une formule à 150 %, 200 % ou davantage peut offrir une couverture plus large, dans la limite du contrat. Vérifiez aussi les plafonds annuels et les règles applicables aux consultations de secteur 2.
La participation forfaitaire de 2 € reste en principe à votre charge. Elle n’est pas remboursée par la mutuelle. Elle est prélevée directement sur le remboursement ou, lorsque cela n’est pas possible, récupérée ultérieurement. Certaines personnes en sont exonérées, notamment les mineurs, les femmes enceintes à partir du sixième mois de grossesse et les bénéficiaires de la Complémentaire santé solidaire.
Les situations où consulter un autre médecin ne pénalise pas le remboursement
Ne pas consulter votre médecin traitant ne signifie pas toujours que vous êtes hors parcours. L’Assurance Maladie prévoit plusieurs situations dans lesquelles le remboursement normal est maintenu. La situation doit être correctement signalée par le praticien lors de la transmission de la feuille de soins.
- Votre médecin traitant est absent et vous consultez son remplaçant.
- Vous êtes loin de votre lieu de résidence, par exemple pendant un déplacement ou des vacances.
- Vous consultez en urgence, pour une situation qui n’était pas prévue plus de 8 heures auparavant.
- Votre médecin traitant vous oriente vers un médecin correspondant.
- Vous avez moins de 16 ans : les règles de désignation du médecin traitant ne s’appliquent pas de la même manière.
- Vos soins s’inscrivent dans une ALD, une maladie chronique ou une séquence de soins liée à votre pathologie.
La téléconsultation suit globalement les mêmes principes de remboursement qu’une consultation au cabinet : respect du parcours, base de remboursement, participation forfaitaire et intervention éventuelle de la mutuelle. Une consultation à domicile, dans un centre de santé ou à l’hôpital peut toutefois comporter des majorations ou des modalités de facturation différentes.
Avant le rendez-vous, vérifiez quatre éléments : votre médecin traitant est-il bien déclaré, le praticien est-il conventionné, quel tarif applique-t-il et votre mutuelle couvre-t-elle les dépassements ? Ces vérifications permettent de distinguer le remboursement théorique de la somme réellement versée.